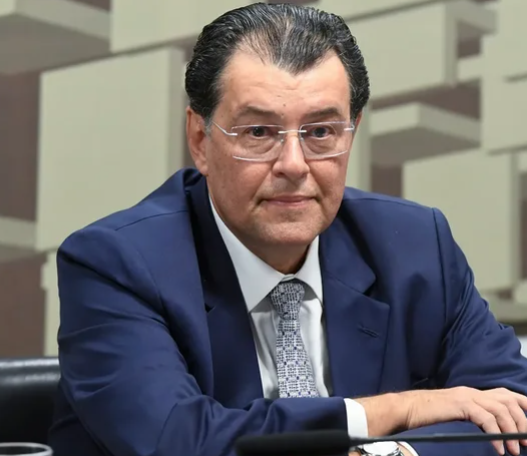
O senador Eduardo Braga (MDB-AM), relator da reforma tributária no Senado, apresentou nesta segunda-feira, 9, o parecer sobre o Projeto de Lei nº 68 de 2024. Este texto será lido na Comissão de Constituição e Justiça (CCJ) do Senado, com votação prevista para quarta-feira, 11. Caso aprovado, o projeto seguirá para o plenário do Senado e, posteriormente, será reavaliado pela Câmara dos Deputados.
A reforma tributária proposta por Braga, em sua essência, visa substituir uma série de tributos como o IPI, PIS e Cofins, por uma nova Contribuição sobre Bens e Serviços (CBS), que será administrada pela federação. Além disso, a proposta sugere a criação de um Imposto sobre Bens e Serviços (IBS) no lugar do ICMS (estadual) e do ISS (municipal), com a gestão centralizada por um Comitê Gestor.
A ideia de centralizar a administração dos tributos no governo federal pode, à primeira vista, parecer uma medida necessária para simplificar o sistema fiscal brasileiro, conhecido pela sua complexidade e pela sobrecarga tributária que impõe aos cidadãos e empresários. No entanto, a proposta levanta questões fundamentais sobre a autonomia dos estados e municípios e sobre o real impacto dessa centralização no equilíbrio fiscal e econômico do país.
A transição para o CBS e o IBS pode significar um novo arranjo, mas que possivelmente transferirá ainda mais poder para Brasília, aumentando a burocracia e criando novos desafios para estados e municípios que, em grande parte, ainda enfrentam dificuldades para administrar seus próprios tributos. Se a intenção é aliviar a carga tributária sobre o consumidor e as empresas, as medidas propostas precisam, no mínimo, garantir que a simplificação não venha acompanhada de uma centralização que prejudique a autonomia dos entes federativos e o desenvolvimento local.
O que não se pode ignorar é que, por trás dessa reforma, há um movimento em direção a um sistema fiscal mais centralizado, o que pode gerar, no longo prazo, um aumento do poder do governo federal sobre os estados e municípios. Em um país com uma federação de dimensões continentais, com as desigualdades regionais que marcam a economia brasileira, um modelo tributário unificado e gerido por um único comitê central pode dificultar ainda mais o ajuste fiscal em regiões com realidades econômicas distintas.
Além disso, a proposta não aborda de forma clara a questão da progressividade tributária, algo essencial para garantir justiça fiscal. Será que a nova estrutura de impostos será capaz de garantir que os mais ricos contribuam de forma justa sem prejudicar a classe média e os pequenos negócios, que muitas vezes são os mais sobrecarregados pelo sistema atual?
O Congresso, ao analisar a reforma, terá de equilibrar a simplificação do sistema tributário com as necessidades de cada região do Brasil. A centralização do poder tributário nas mãos do governo federal precisa ser cuidadosamente debatida, pois, se mal conduzida, pode aprofundar desigualdades e prejudicar a autonomia dos estados e municípios, algo que comprometeria ainda mais a capacidade de resposta às demandas econômicas locais.
A proposta de Eduardo Braga, ao avançar no Senado, exige uma reflexão mais profunda sobre a centralização versus autonomia. A simplificação fiscal é importante, mas o caminho para alcançar uma verdadeira reforma tributária passa pela transparência, pela justiça fiscal e, acima de tudo, pelo respeito à autonomia dos entes federativos.